Babiš a Schillerová prosazují nové daňové zvýhodnění pro mladé. Státní rozpočet to bude stát dalších 800 milionů korun
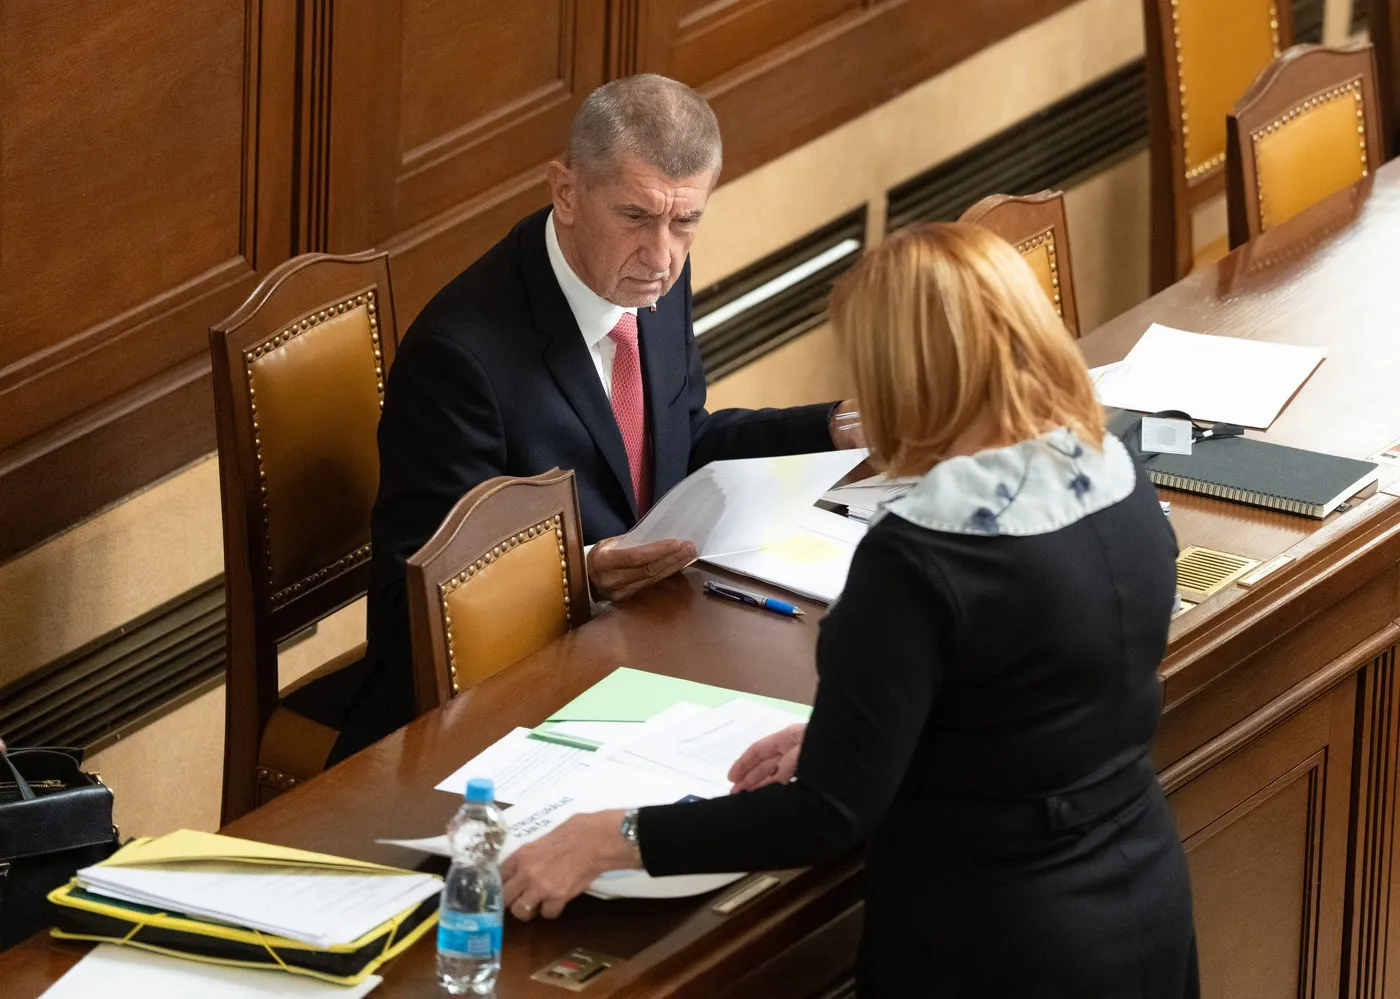
Vláda připravila další daňové zvýhodnění pro mladé. Tentokrát se týká lidí do 36 let, kteří splácejí hypotéku na vlastní bydlení. Navrhovaná změna, kterou představila Alena Schillerová společně s Andrejem Babišem, by mohla vstoupit v účinnost již velmi brzy.
 Sledovat v Google Zprávách
Premiér a ministryně financí navrhují zvýšení částky, kterou si lidé mohou odečíst ze základu daně. Mladí by díky tomuto kroku mohli ušetřit až několik tisíc korun ročně. Legislativní změna by se navíc mohla vztahovat nejen na nově uzavřené hypotéky, ale rovněž na určitou část již existujících úvěrů. Ačkoliv by toto opatření mohlo pomoci mladým lidem při pořizování vlastní nemovitosti v době přetrvávající krize dostupnosti bydlení, mnozí odborníci k němu zaujali spíše skeptický postoj. Poukazují mimo jiné na to, že by kvůli němu státní rozpočet přišel o dalších 800 milionů korun. Zavedení této legislativní změny by navíc podle expertů mohlo paradoxně přinést další zdražování nemovitostí, čímž by se bytová krize jen nadále prohloubila.
Vládní představitelé chystají daňovou úlevu pro mladé s hypotékou
Domácnosti mají možnost si od základu daně z příjmů odečíst uhrazené úroky z úvěru na financování vlastní bytové potřeby již nyní. Ministryně financí však připravila návrh, po jehož případném schválení by došlo k navýšení maximálních limitů.
V souvislosti s hypotékami a dalšími úvěry na bydlení, které byly uzavřeny od 1. ledna 2021, je maximální výše odpočtu v současnosti zastropována na částce 150 000 korun ročně za jednu společně hospodařící domácnost. Ta je tvořena osobami, které spolu trvale žijí a hradí společně náklady na své potřeby. V praxi se tedy nejedná pouze o manžele, ale rovněž o partnery nebo rodinné příslušníky žijící v jedné domácnosti.
U úvěrových smluv, které byly podepsány před začátkem roku 2021, je limit nastaven na 300 tisíc korun.
Podle návrhu Aleny Schillerové by došlo k navýšení limitu pro odpočet skutečně zaplacených úroků, přičemž maximální hranice by se posunula konkrétně o 50 tisíc korun ročně.
 Lidé by reálně mohli ušetřit několik tisíc korun ročně.
, ...
Kdo bude mít na daňové zvýhodnění nárok?
Daňové výhody by se měly v souladu s návrhem vztahovat na osoby ve věku do 36 let. Právě na ně dopadá krize dostupnosti bydlení, která se v České republice neustále prohlubuje, podle řady průzkumů vůbec nejcitelněji.
Zvýhodnění se přitom nemá vztahovat pouze na nově uzavřené smlouvy, ale při splnění zákonných požadavků i na ty, které byly podepsány již v minulosti.
Kolik by mladí mohli reálně ušetřit?
Důležité je podotknout, že posunutí limitu o 50 tisíc korun automaticky neznamená, že mladí ušetří celou tuto částku. Výše úspory závisí na tom, kolik skutečně zaplatí na úrocích a jakou sazbou jsou jejich příjmy zdaněny.
Při maximální výši dodatečného odpočtu (50 000 korun) by domácnosti mohly reálně ušetřit až 7 500 korun ročně. Pokud by však dodatečný odpočet činil například jen 20 000 korun, při patnáctiprocentní sazbě by lidé za stejné období ušetřili pouze 3 000 korun.
Jak o návrhu hovořili odborníci?
Odborníci potvrdili, že připravované změny skutečně mohou některým mladým lidem pomoci, k návrhu však mají značné výhrady.
Mezi hlavní body kritiky patří obava, že navrhované opatření výrazně zatíží státní rozpočet. Podle odhadů by stát přišel přibližně o 800 milionů korun.
Kromě toho experti upozorňují ještě na případný druhý problém: zatímco části lidí by opatření pomohlo, celkově by naopak mohlo přispět k dalšímu růstu cen nemovitostí. Zvýhodnění by mohli využít především lidé, kteří si hypotéku sjednají dříve.
„Bylo by to ale na úkor ostatních. Zaplatí to daňový poplatník a další lidé budou mít dražší nemovitosti,“ konstatoval hlavní ekonom společnosti Investika Vít Hradil.
Experti se v minulosti vyjadřovali i k jiným plánům vlády na dostupnější bydlení.