Senioři mohou zastavit dům a získat peníze na cestování a koníčky. Vydělají na tom i jejich děti
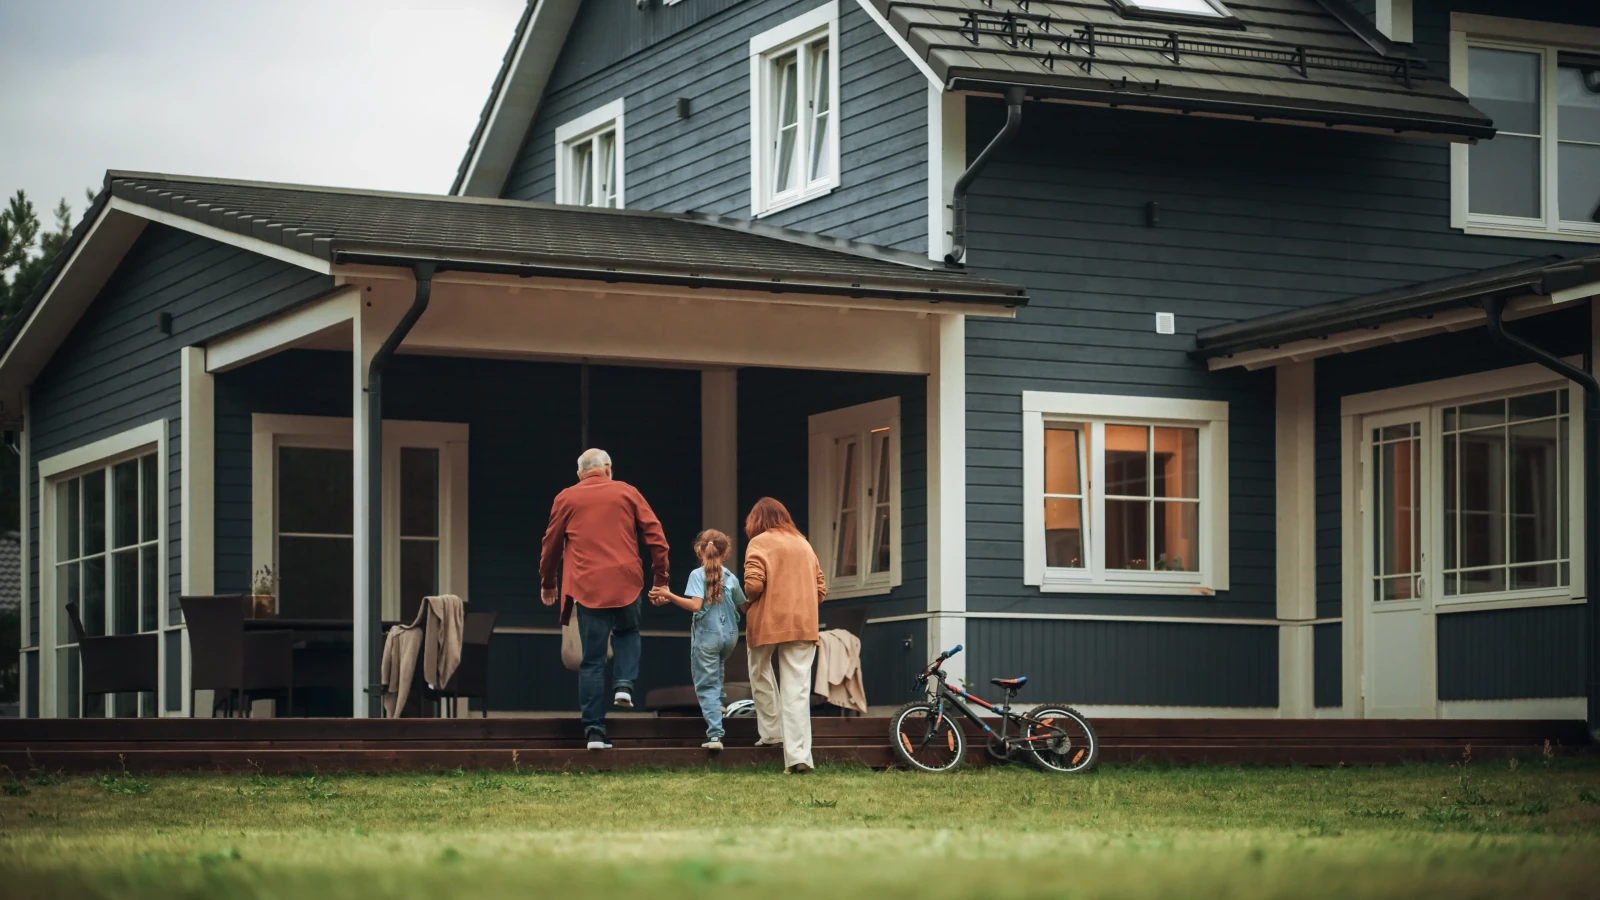
Poměrně častým případem seniorů je situace, kdy celý život pracovali, spláceli hypotéku na dům a v důchodu zjistili, že přestože vlastní nemovitost v hodnotě několika milionů korun, zbývá jim na účtu málo peněz. Nemohou tak cestovat a věnovat se koníčkům.
 Sledovat v Google Zprávách
Jedním z možných řešení takové situace je tzv. reverzní hypotéka, která je na českém trhu celkem nová. Ta umožňuje získat peníze a v domě i nadále bydlet. Volné finance tak mohou lidem v důchodu zpříjemnit stáří, pomoci s většími výdaji nebo třeba podpořit děti a vnoučata. I tato varianta má samozřejmě svá pravidla a možná rizika.
Co je to reverzní hypotéka a jak funguje
Reverzní nebo také zpětná hypotéka je speciální úvěr určený pro vlastníky a starší generaci (zpravidla lidem nad 60 let). Je vhodná zejména pro seniory pobírající malý důchod nebo v případě ovdovění. Umožňuje získat peníze ze své vlastní nemovitosti, aniž by ji museli prodat. Funguje na tom principu, že majitel má svou nemovitost i nadále ve vlastnictví a může v ní doživotně bydlet. Člověk zastaví svůj dům nebo byt a za to získá peníze uložené v nemovitosti.
Finanční prostředky ze zpětné hypotéky je možné čerpat jednorázově i formou měsíční renty. Nadále už člověk neplatí žádné měsíční splátky ani úroky. Úroky se každý měsíc přičítají k celkové dlužné částce, která tak v čase roste. Úvěr se jednorázově splatí až po smrti dlužníka nebo při jeho trvalém odchodu z nemovitosti, obvykle prodejem nemovitosti v dědickém řízení. V případě, že by byla prodejní cena vyšší než dlužná částka, dědicům bude vyplacen odpovídající rozdíl.
Podmínky získání tohoto typu úvěru
V případě žádosti o reverzní hypotéku je nutné splnit několik podmínek. Je to zejména dostatečně vysoký věk a vlastní nemovitost, o kterou se vlastník řádně stará. Tento fakt si mimochodem bude poskytovatel pravidelně kontrolovat. Maximálně lze získat 50 % až 60 % hodnoty nemovitosti, aby zůstalo dost na její pozdější splacení.
 Důležité je důkladné prostudování podmínek smlouvy.
, ...
Hlavní výhody reverzní hypotéky
Hlavní výhodou reverzní hypotéky je okamžité zlepšení životního standardu v penzi nebo možnost finanční výpomoci dětem, případně vnoučatům. Člověku zůstává místo pro život, nemusí se nikam stěhovat a zůstává ve známém prostředí. Získané peníze je možné utratit za cokoliv.
Rizika, aneb na co si dát největší pozor
Je třeba si důrazně prověřit poskytovatele. Ideální je nechat si smlouvu zkontrolovat právníkem, který zároveň vysvětlí veškerá práva a povinnosti plynoucí ze smlouvy. Například nastavení nutné pravidelné údržby o nemovitost může být velmi přísné a v některých případech hrozí vysoké postihy za nedodržení podmínek. Pozornost je třeba věnovat ceně hypotéky. Například zkušenosti ze zahraničí ukazují, že bývá mnohdy výhodnější danou nemovitost prodat, přestěhovat se do menšího a mít peníze volně k dispozici.
Vyhýbejte se pofidérním nabídkám, které mnohdy jako reverzní hypotéka pouze působí. Ve skutečnosti se totiž může v některých případech jednat o prodej nemovitosti s právem v ní dožít. V takovém případě už ovšem člověk nezůstává jejím majitelem a potomci pak nezdědí ani případný rozdíl mezi cenou hypotéky a hodnotou zastavené nemovitosti.
Kdo tento typ úvěru nabízí
Reverzní (zpětnou) hypotéku v ČR nenabízejí klasické banky, ale nebankovní společnosti. Například FINEMO.cz poskytuje produkt pod názvem Renta z nemovitosti. Ostatní poskytovatelé se objevují občasně nebo zprostředkovaně přes nebankovní sektory, přičemž Moneta Money Bank nebo Partners Banka službu spíše jen definují jako alternativu, ale sami ji neposkytují.
Realitní expert Jan Žižka tuto možnost vidí spíše jen jako krajní řešení: „Zpětnou hypotéku vnímám až jako absolutně krajní řešení, před kterým své klienty spíše varuji. Úroky dokáží hodnotu nemovitosti během let doslova sežrat. Z mé realitní praxe vím, že téměř vždy dokážeme najít mnohem bezpečnější a ekonomicky smysluplnější cestu – ať už jde o prodej zbytečně velkého domu a pořízení menšího, úspornějšího bytu, nebo třeba pronájem volných prostor. Váš celoživotní majetek má sloužit vám a vaší rodině, nikoliv k financování drahých nebankovních úvěrů.“
Nedávno největší česká banka představila nové úrokové sazby hypoték. Špatnou zprávou pro Čechy je to, že sazby podle odborníků atakují hranici, se kterou nepočítaly ani nejhorší scénáře.