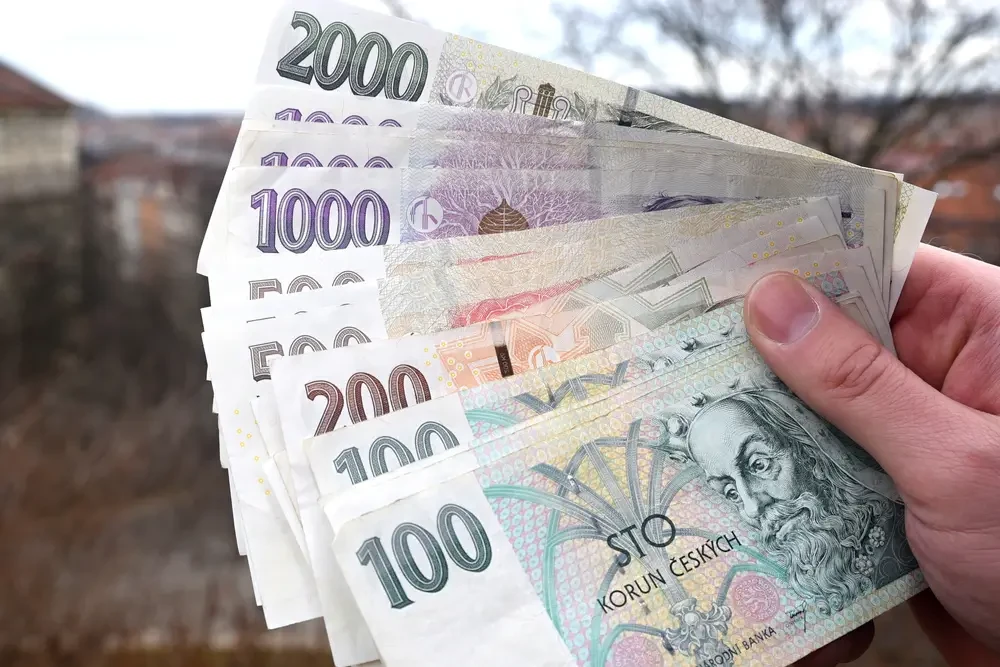
Pár stovek kapesného dětem nestačí. Aby se skutečně naučily hospodařit s penězi, potřebují podle odborníků tisíce
Dávat dítěti pravidelné kapesné ve výši několika stovek korun je skvělý způsob, jak začít s budováním finanční gramotnosti. Jakmile však potomek překročí určitou věkovou hranici, je vhodné mu přenechat větší zodpovědnost.
 Sledovat v Google Zprávách
Lekce skutečného hospodaření začíná až okamžikem, kdy dítě převezme odpovědnost za významnou část svých výdajů. Někteří odborníci doporučují, že by rodiče měli teenagerům předat komplexnější měsíční rozpočet ve výši několika tisíc korun. Z něj už si potomek hradí nejen vlastní volnočasové aktivity, ale rovněž nezbytné výdaje, jako jsou například nákupy školních svačin, jízdenek, kosmetických přípravků nebo základního oblečení. Mezi finančními experty se objevují rovněž názory, že by rodiče měli dětem umožnit část peněz investovat. Tomu by ovšem mělo předcházet důkladné seznámení se všemi riziky a základními zásadami.
U starších dětí pár stovek nemusí stačit
Většina odborníků se shodne na tom, že děti by se s penězi měly naučit hospodařit co nejdříve. Zatímco u ratolestí ve věku 6 až 8 let doporučují začít pouze s částkami okolo 20 až 50 korun měsíčně, postupem času by se měl přístup výrazně změnit.
Ve věku 9 až 12 let se doporučená výše kapesného pohybuje okolo 100 až 300 korun měsíčně, děti staré 13 až 15 let by již měly každý měsíc dostávat 300 až 1 000 korun. Právě okolo patnácti let by se pak podle názoru některých expertů měly začít postupně osamostatňovat a přecházet na komplexní měsíční rozpočet v řádu několika tisíc korun.
Kolik by teenageři měli každý měsíc dostávat?
Konkrétní částka se může mezi jednotlivými dětmi výrazně lišit. Rodiče by měli při sestavování rozpočtu vzít v potaz především výši nezbytných výdajů, které mají v plánu svému potomkovi předat.
Například u dítěte, které chodí na střední školu ve stejném městě, kde bydlí, se může částka pohybovat pouze okolo 1 000 až 2 000 korun měsíčně. Oproti tomu teenager, který každý den dojíždí 30 kilometrů a po skončení školy ještě navštěvuje sportovní kroužek, může dostávat na stejné časové období i více než 3 000 korun. Přirozeně totiž utratí více nejen za jízdné, ale rovněž za průběžné stravování.
Mezi výdaje, které můžete dítěti přenechat, se řadí kromě jízdného a potravin rovněž drogerie, volnočasové aktivity, oblečení nebo mobilní tarif a předplatné digitálních služeb.
 Teenageři by se měli naučit dělat vlastní finanční rozhodnutí.
, ...
Rodiče stanoví základní pravidla, správa výdajů je však čistě na dítěti
Důležité je ovšem neříkat dítěti, jakou konkrétní částku si má na určité výdaje vyhradit. Tuto úlohu by mělo zvládnout vyřešit samo.
Rodiče by měli spíše jen vytvořit základní pravidla. To znamená především určit, o co všechno se dítě bude starat, a případně udělat pouze orientační inventuru fixních nákladů nebo poskytnout běžné rady.
Žádoucí obvykle není ani průběžné kontrolování každého nákupu. Užitečnější bývá jednou za delší časové období (např. vždy na konci měsíce) zkontrolovat finanční bilanci dítěte a zjistit, za co utrácelo. Pokud přijdete na to, že některá z položek je nepřiměřeně vysoká, není optimální dítě ihned trestat. Spíše byste mu měli vysvětlit, jaké dopady bude mít konkrétní špatné finanční rozhodnutí na zbytek rozpočtu.
Kromě toho odborníci upozorňují, že rodič by měl být pro dítě vzorem.
„Pokud je u nás něco v nepořádku, tak nemůžeme očekávat, že to naše děti nebudou vnímat a naučí se s penězi zacházet jinak, než jak jim to, většinou nevědomky, předvádíme,“ informoval psycholog Petr Kornacki.
Teenageři a investice
Někteří experti radí, že děti od 15 let by se již měly začít seznamovat i se světem investic a budováním finančního portfolia. Ačkoliv samy až do 18 let na burze legálně investovat nemohou, rodiče jim mohou například umožnit spolurozhodovat o části rodinného portfolia nebo odkládat část peněz na speciální dětské investiční účty.
Děti se tím naučí, že hodnota peněz může v čase i výrazně narůstat díky síle složeného úročení. To je motivuje k pravidelnému spoření.
Finanční samostatnost se může značně promítnout do dospělosti
Mnohé studie ukazují, že děti, které se naučí samostatně hospodařit s vlastním rozpočtem, získávají již během dospívání obrovskou výhodu. Ta se následně promítá i do dospělosti.
Například výsledky PISA (mezinárodní průzkum vědomostí a dovedností patnáctiletých žáků) ukázaly, že děti ve věku 15 let, které měly možnost samy rozhodovat o svých financích, získaly v průměru přibližně o 30 bodů vyšší skóre finanční gramotnosti než vrstevníci bez této možnosti.