Špatná zpráva pro Čechy s hypotékou. Sazby podle odborníků brzy atakují hranici, se kterou nepočítaly ani nejhorší scénáře
Ještě v březnu byly hypotéky nejlevnější od jara 2022 a trh počítal s tím, že budou i nadále zlevňovat. Od té doby ale sazby rostly několik měsíců v řadě, přestože Česká národní banka (ČNB) svou základní sazbu od června nezměnila. Podle analytiků navíc banky dosud přenášely na klienty jen část zdražení, takže to nejhorší může teprve přijít.
 Sledovat v Google Zprávách
Šest měsíců zdražování
Průměrná nabídková sazba hypoték vystoupala letos v září podle Swiss Life Hypoindexu na 5,51 %, to je o 0,62 procentního bodu více než v březnu. Hypotéky jsou tak nejdražší od léta 2024. U některých hypoték dokonce sazby překročily i 6 %. Desetiletá fixace u úvěrů přesahujících 80 % hodnoty nemovitosti vyšla v září v průměru na 6,24 %.
Nezvedají se přitom jen ceníky bank. Skutečně podepsané úvěry sice vycházejí kvůli individuálním slevám o něco levněji, ale i tam sazby rostou. Podle Hypomonitoru České bankovní asociace se průměrná sazba nových hypoték v srpnu zvýšila na 5 % z červencových 4,9 %.
Zarážející ovšem je, že ČNB od března zvedla své sazby jen jednou. Sazba ČNB totiž ovlivňuje hlavně krátkodobé půjčky. Když vám banka půjčí s fixací na pět let, musí si sama opatřit peníze na stejně dlouhou dobu. Cenu takového financování ovlivňují takzvané úrokové swapy, které vyjadřují, kolik budou podle trhu stát peníze v příštích letech. A tato cena od jara roste: u pětiletých swapů se v září dostala přes 4,7 %.
Co žene cenu peněz nahoru
Příčin se letos sešlo hned několik najednou. První je válka s Íránem. Ropa Brent od začátku roku zdražila o víc než 60 % a trhy se obávají, že se ceny ropy a energií propíšou do nové vlny inflace. Situaci nepomáhá ani to, že se vývoj kolem Hormuzského průlivu mění každý týden.
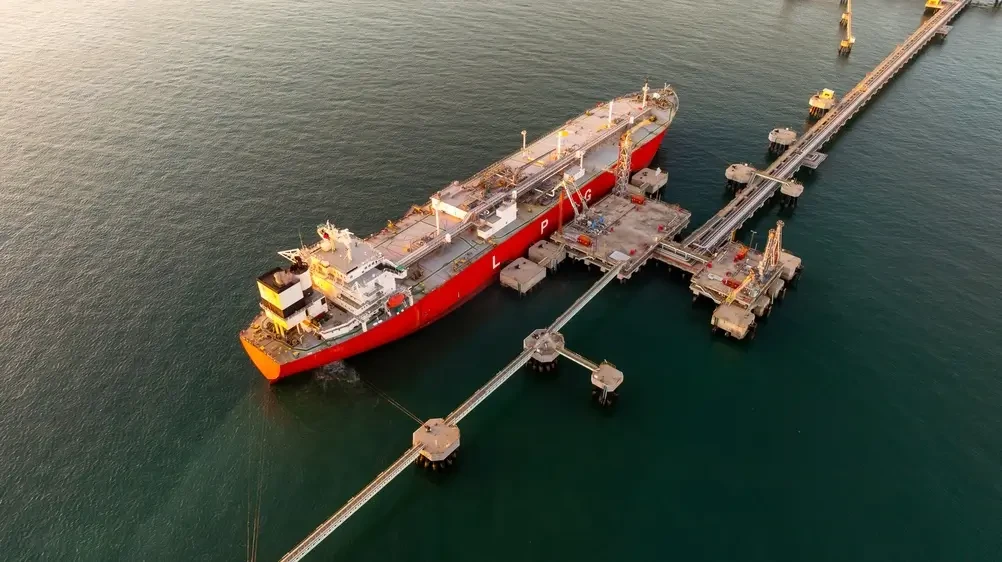 Napětí kolem Hormuzského průlivu se promítá do cen energií i hypoték
, ...
Druhou příčinou je státní rozpočet. Navržený schodek 389 miliard korun na rok 2027 je druhý nejhlubší v historii Česka. Podle analytiků další zadlužení úrokové sazby včetně těch hypotečních zase o něco zvedne. K tomu se přidává i zvyšování mezd: když mzdy rychle rostou, firmy pak promítají vyšší náklady do cen, hlavně u služeb. Právě proto ČNB řadí napjatý trh práce a rychlý růst mezd mezi další rizika vyšší inflace.
Ministerstvo financí čeká, že inflace v roce 2027 vzroste na 2,7 %, právě kvůli dražší elektřině a plynu a silnému růstu mezd.
Zdražování ještě nekončí
Banky zatím klientům zdražení nepromítly v plné výši. Část vyšších nákladů zaplatily samy tím, že se spokojily s nižším ziskem, aby nepřišly o klienty. Podle Michala Bajera ze srovnávače Půjčka.co takto pohltily zhruba dvě třetiny růstu ceny peněz. Teď už ale podle něj není z čeho brát a v říjnu a listopadu proto čeká další zdražení hypoték o 0,2 až 0,4 procentního bodu. První vlna už přitom začala: Česká spořitelna od 11. září zvýšila sazby u všech fixací, u většiny o 0,30 bodu.
Guvernér ČNB Aleš Michl po zářijovém jednání uvedl, že bankovní rada bude volit mezi ponecháním sazeb a jejich zvýšením. Ekonomové České spořitelny například čekají zvýšení základní sazby na 4 %, panel ekonomů České bankovní asociace naopak její setrvání na 3,75 %. Zda zdražení přijde, ukáže listopad.
Pokud ČNB sazby zvýší, mohou se hypoteční sazby podle srovnávače Půjčka.co do konce roku vyšplhat až na 6 % i v průměru. Ještě letos na jaře přitom citované prognózy s takovou sazbou vůbec nepočítaly. Podle Swiss Life Select by sazby měly až do jara 2027 stagnovat nebo mírně růst, zatímco prognóza ČNB pro rok 2028 naznačuje mírné uklidnění inflace i sazeb.
O kolik vzroste splátka
U nové hypotéky na 3,5 milionu korun se splatností 25 let vychází při zářijové sazbě splátka na 21 520 Kč, tedy o 1 280 Kč více než v březnu. Při sazbě 6 % by splátka podle našeho propočtu vzrostla zhruba o další tisíc korun. Nejcitelněji to ale pocítí ti, kterým končí fixace z roku 2021. U průměrné hypotéky sjednané tehdy za 2,33 % se splátka zvýší téměř o 3 300 Kč měsíčně. U vyšších úvěrů může skok přesáhnout i 5 000 Kč měsíčně. Vyšší splátce se úplně vyhnout nedá, dá se ale zmírnit.
Kdo bude v příštím roce refixovat, může si u většiny bank rezervovat sazbu až rok dopředu. Pokud sazby porostou, platí pro vás dnešní nabídka, a když naopak klesnou, rezervaci můžete odmítnout. Vedle načasování rozhoduje i délka fixace, kterou je dobré volit podle situace domácnosti. Pokud je váš rozpočet napjatý, můžete ocenit delší fixaci. Máte-li rezervu, můžete zvážit kratší.
Na výrazně levnější hypotéky si podle většiny odborníků počkáme minimálně do doby, než se uklidní inflace i situace na Blízkém východě.