Největší česká banka představila nové úrokové sazby u hypoték. Klienti si připlatí i několik tisíc korun měsíčně
Hypoteční trh v Česku přináší další změnu. Po předchozím zlevňování přichází u jedné z největších tuzemských bank obrat a nové úvěry na bydlení budou dražší. Změna se může projevit také na měsíčních splátkách klientů.
 Sledovat v Google Zprávách
Zájemci o vlastní bydlení musí od poloviny září počítat s méně příznivými podmínkami u České spořitelny. Ta upravila sazby u všech nabízených fixací, přičemž u některých je zvýšila o 0,3 procentního bodu. Dopad pocítí především lidé, kteří si sjednávají novou hypotéku, později ale také někteří klienti po skončení současné fixace.
Úrokové sazby na bydlení se zvyšují
České spořitelně připadají mnohá prvenství. Mimo jiné má největší klientskou základnu. Podle statistik z konce loňského roku jde o více než 4,5 milionu klientů. Ty ovšem nepotěšila nedávná novinka. Od 11. září 2026 došlo k úpravě úrokových sazeb hypotečních úvěrů u všech nabízených fixací. Důvod? Podle tiskové zprávy České spořitelny především geopolitická situace a s ní spojený růst ceny peněz na finančních trzích. Jak se změna dotkne jednotlivých finančních produktů?
Výše navýšení se liší podle délky fixace, po které vám banka garantuje stejnou úrokovou sazbu a neměnnou výši měsíční splátky. Nejméně se přitom zvýší sazba u jednoleté fixace, a to o 0,1 procentního bodu. U všech dalších fixací se pak zvyšuje o 0,3 procenta. „Nejnižší úroková sazba u Hypotéky pro budoucnost bude nově začínat na 5,39 %, u Americké hypotéky začíná nejnižší sazba na 5,89 %,“ uvádí sama Česká spořitelna. U nejdelší fixace, jejíž délka činí 20 let, začíná nyní úroková sazba na 6,39 procenta namísto předchozích 6,09 procenta
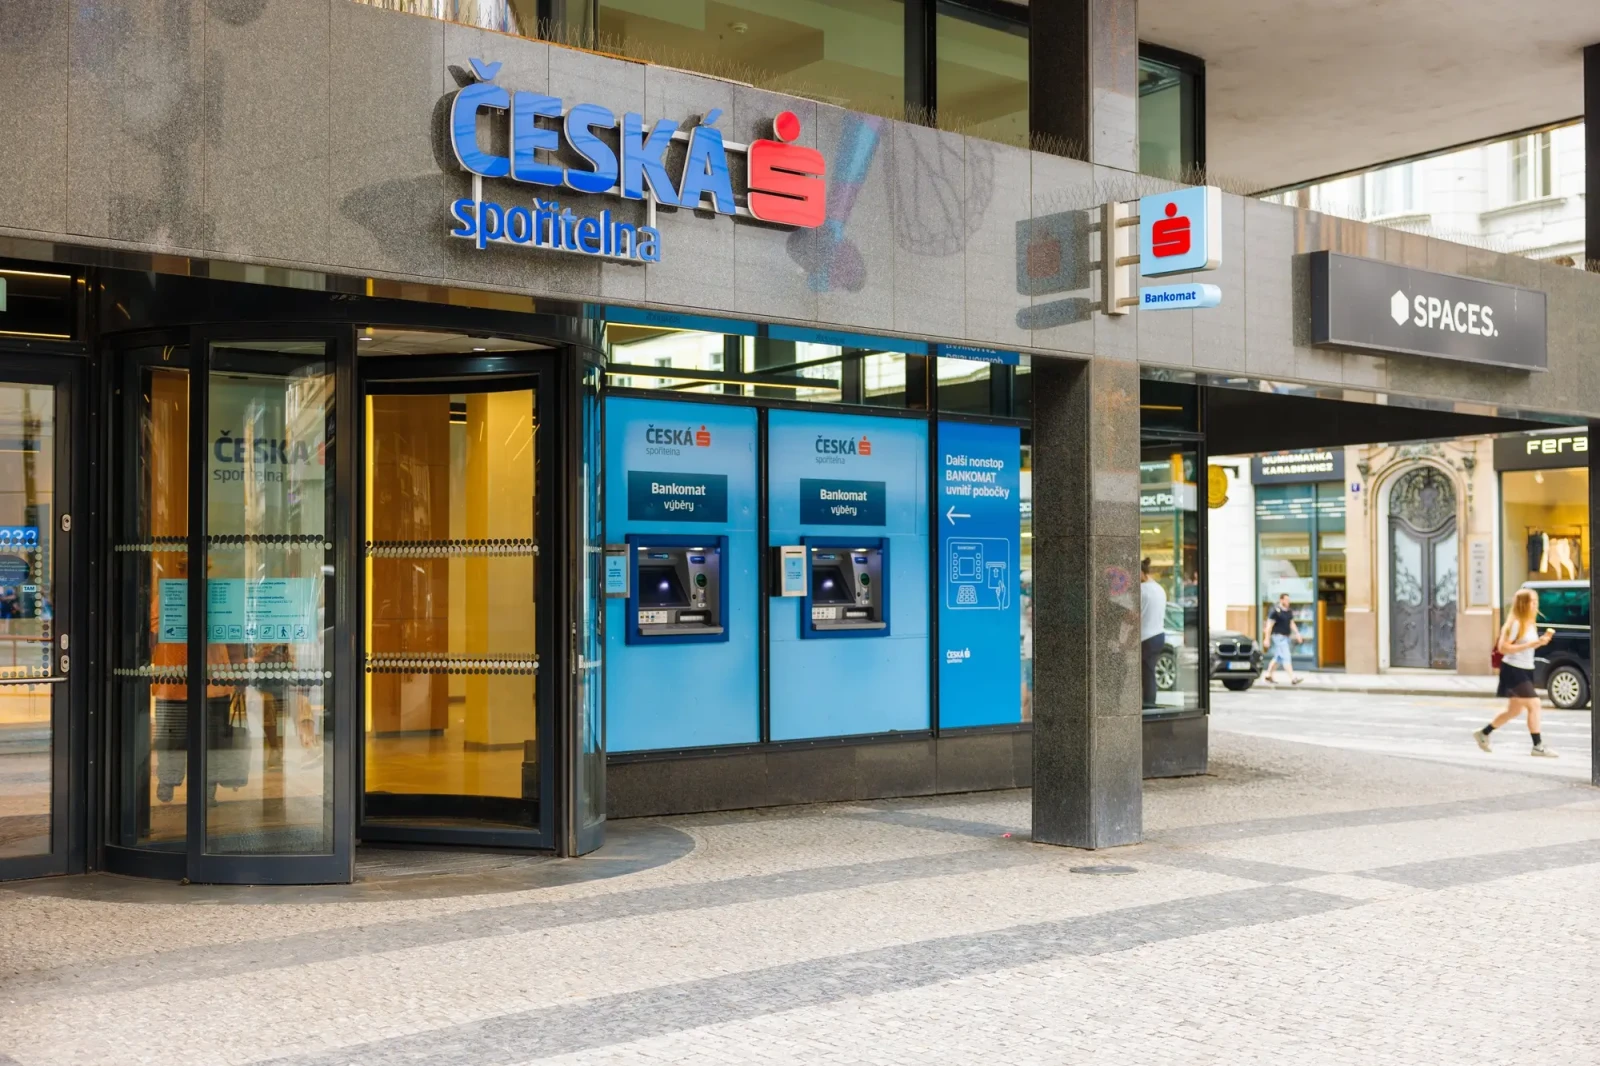 Česká spořitelna upravuje úrokové sazby úvěrů na bydlení
, ArDanMe /...
Co to může znamenat v praxi?
Změna úrokových sazeb České spořitelny se týká dvou situací. Od 11. září samozřejmě hraje roli v případě, pokud podáte žádost o nový hypoteční úvěr a banka vám jej nacení. Druhou situací je konec vaší stávající fixace. Pokud už tedy hypotéku u České spořitelny máte, vaše současná úroková sazba i výše splátky se nemění až do konce sjednaného fixačního období. Až ovšem fixace skončí, dostanete nový návrh sazeb. Ten již pochopitelně bude vycházet z úrokových sazeb po navýšení.
Měsíční splátka může růst celkem výrazně. Jak konkrétně? Pokud byste například měli hypotéku na 10 milionů korun se splatností 30 let a 3letou fixací, nyní můžete platit zhruba 55 950 korun. Po zvýšení sazby by měsíční splátka činila zhruba 57 861 korun. Podobně by vzrostla splátka stejné hypotéky při 10leté fixaci. Nyní může být výše splátky cca 59 800 korun, nově se už ale bude jednat o 61 770 korun. Rozdíl po refixaci může v obou případech činit takřka 2 000 korun. Snadno si tedy spočítáte, o kolik více zaplatíte během fixačního období po navýšení úrokových sazeb.
Hypotéky mohou i nadále zdražovat
Není to tak dávno, co Česká spořitelna učinila přesně opačný krok. Vloni v červnu došlo ke snížení úrokových sazeb hypotečních úvěrů u fixací na 1 rok až 8 let o 0,1 procenta. Jenže během dalšího vývoje začaly růst ceny peněz na mezibankovních trzích, což bankám zdražilo zdroje. Podle odborníků navíc sazby hypoték porostou i nadále. Na to má vliv nejen geopolitická situace, ale také jeden z kroků současné vlády. K dalšímu zdražení hypoték totiž může přispět i schodek rozpočtu na příští rok.
V Česku obecně nejsou příliš příznivé podmínky pro bydlení, a to již delší dobu. Podle zatím nejaktuálnější analýzy Indexu prosperity a finančního zdraví, která byla sestavena ve druhé polovině loňského roku, panují v České republice páté nejhorší podmínky pro bydlení v rámci Evropské unie.