Nabourali jste autem do stromu kvůli vyhýbání se zvěři? Ani připojištění vám v tomto případě vůbec nemusí pomoci
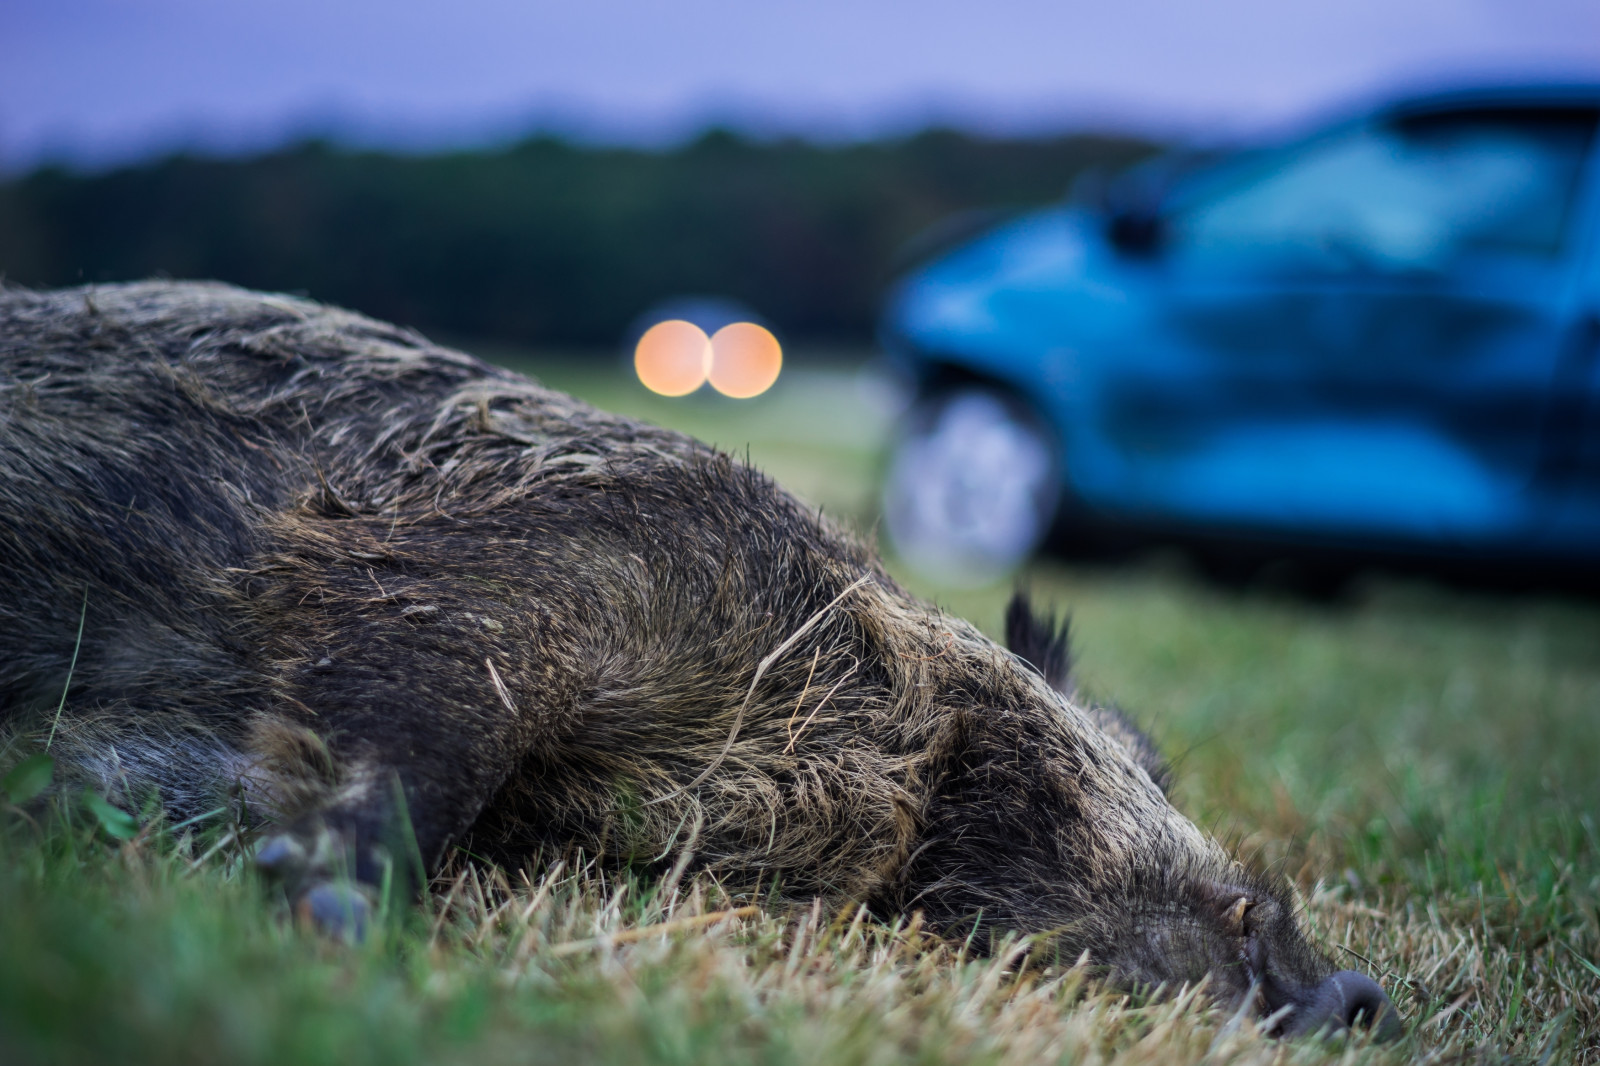
Řidič instinktivně strhne volant, aby zabránil střetu se zvířetem. Srna bez zranění zmizí v lese, auto ale skončí zdemolované po nárazu do stromu. Přesně takový scénář může nastat během cesty autem za zkracujících se podzimních dnů. Jenže připojištění střetu se zvěří v takovém případě nemusí pomoci.
 Sledovat v Google Zprávách
Zvíře sice bez zranění zmizí, auto ale zůstane zdemolované a škoda se může vyšplhat do desítek tisíc korun. Řidič si přitom v naší modelové situaci k povinnému ručení platí také připojištění střetu se zvěří. Přesto může pojišťovna pojistné plnění odmítnout, protože ke skutečnému střetu se zvířetem vůbec nedošlo. Připojištění se totiž zpravidla vztahuje právě na přímý kontakt vozidla se zvěří, nikoliv na následky úhybného manévru. Náklady na opravu vozu tak mohou zůstat na samotném řidiči.
Chybějící krev a chlupy na kapotě
Mnoho řidičů se domnívá, že když si k běžnému povinnému ručení sjednají i připojištění střetu se zvěří, mají vystaráno pro všechny krizové scénáře, v nichž figuruje zvíře. Jenže to bohužel není pravda. Pojišťovny mají v pojistných podmínkách striktně uvedeno, že musí dojít ke skutečně přímému fyzickému kontaktu vozidla se zvířetem. Pokud řidič zvířeti uhne a narazí do stromu, svodidel nebo skončí s autem v příkopu bez biologických stop (krev, srst nebo tkáň), pojistného plnění se nedočká. Pojišťovna to vyhodnotí jako nezvládnutou jízdu a náraz do pevné překážky. To, že se to stalo kvůli zvířeti, není možné zpětně dokázat.
Odborníci i dopravní policisté radí jediné, pokud je střet se zvířetem nevyhnutelný, neměl by řidič nikam uhýbat. Rozhodně tato rada nemá souvislost s pojistným plněním od pojišťovny, ale především jde o bezpečnost řidiče i spolucestujících. Stržení volantu na vozovce často končí mnohem tragičtěji než přímý brzděný čelní náraz do divočáka nebo srny. Podobné úhybné manévry mají tragický průběh, auto se srazí třeba se stromem nebo jiným vozidlem v protisměru. Škodu způsobenou samotnou havárií může podle sjednaného rozsahu krýt havarijní pojištění.
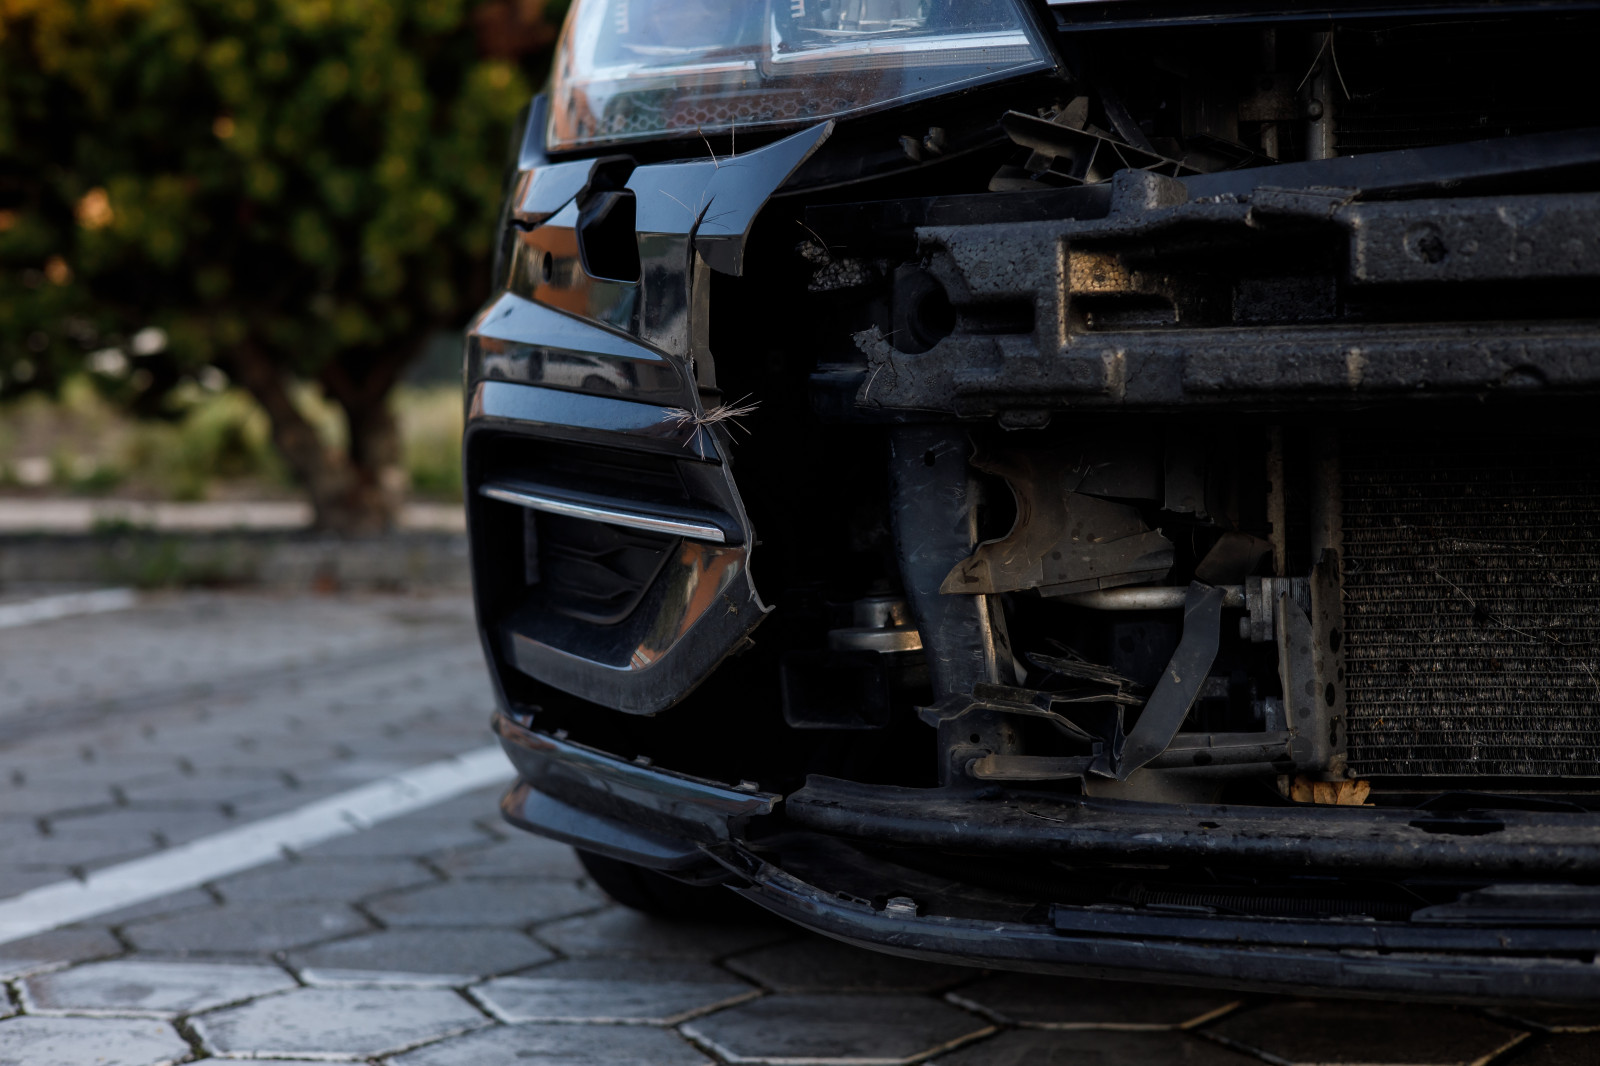 Škody při srážce se zvěří běžné povinné ručení nehradí.
, ...
Havarijní pojištění jako záchrana
Zcela odlišná situace nastává v případě sjednaného komplexního havarijního pojištění (all-risk). Tento typ pojistky již kryje také riziko havárie jako takové a řidič nemusí mít obavy, že by musel hradit mnohdy i statisícové náklady za opravu auta. Z pohledu pojišťovny je totiž při takové pojistce již méně podstatné, zda došlo ke sražení zvěře či pouze k úhybnému manévru. Pojišťovna pak může událost posoudit jako běžnou havárii a po doložení potřebných dokumentů vyplatit pojistné plnění na opravu vozu v souladu s podmínkami sjednaného pojištění.
V případě takového pojištění je třeba myslet na dvě negativa. Prvním je nutnost úhrady sjednané spoluúčasti, která se běžně pohybuje kolem 5 % až 10 % z celkové škody, minimálně však obvykle bývá stanovena na 5 000 Kč. Druhým negativem je, že uplatnění škody z havarijního pojištění může ovlivnit bonus za bezeškodní průběh, a v některých případech se tak následně projevit zvýšením pojistného.
Možné scénáře
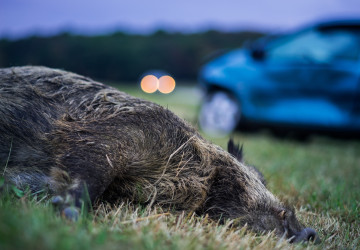
A: Přímý střet s divočákem a na kapotě jsou stopy krve a srsti.
Řešení: Zajistíme místo nehody, zavoláme na linku 158 a vše pečlivě zdokumentujeme. Pokud událost splňuje podmínky sjednaného připojištění, pojišťovna může škodu uhradit až do výše stanoveného limitu.
B: Řidič strhl volant, narazil do stromu a má připojištění střetu se zvěří.
Řešení: Nejhorší možná varianta. Připojištění se na tento případ nevztahuje, nedošlo k přímému střetu se zvěří. Řidič zajistí místo, informuje 158 a na své náklady zajistí odtah i opravu.
C: Přímý střet se psem nebo hospodářským zvířetem se stopami na vozidle.
Řešení: Nejedná se o divokou zvěř. Po zajištění místa nehody je vhodné kontaktovat policii na lince 158. Škodu zpravidla nekryje připojištění střetu se zvěří a náhradu lze za určitých podmínek požadovat po majiteli zvířete.
Co při nehodě dělat
Pokud již k takové nehodě dojde, je dobré vědět, jak postupovat. Předně je nutné nehodu ohlásit na linku 158, a to přímo z místa nehody. Jinak hrozí reálné riziko, že pojišťovna nevyplatí plnění. Operátor na lince situaci vyhodnotí podle samotného průběhu a závažnosti a může se stát, že hlídku na místo fyzicky nevyšle. Pro pojišťovnu je pak ale důležité potvrzení o nahlášení nehody. Tento záznam je dnes většinou pro pojišťovny podmínkou k vyplacení peněz.
Dalším důležitým pravidlem je zajištění vozidla a bezpečnosti řidiče, spolucestujících i ostatních účastníků provozu. Místo nehody je nutné řádně označit, použít výstražná světla a výstražný trojúhelník. Řidič i spolucestující by si měli obléct reflexní vesty a pokud je to možné, přesunout se za svodidla nebo do jiné bezpečné vzdálenosti od vozovky. Pozor je třeba dát také na zraněné zvíře, které může být vystresované a nevyzpytatelné. Není proto vhodné se k němu přibližovat ani se ho pokoušet odklidit. O další postup se podle situace postarají přivolaní policisté, myslivci nebo v případě domácího zvířete jeho majitel.