Dvě banky v Česku přestávají klientům vydávat plastové platební karty. Místo nich nabízejí mnohem praktičtější alternativu
Český bankovní trh prochází postupným přechodem k čistě digitálním řešením. Stále více tuzemských bank upouští od automatického zasílání fyzických plastových platebních karet a dvě banky preferují rovnou karty virtuální. Takové řešení má své benefity, ale i nevýhody.
 Sledovat v Google Zprávách
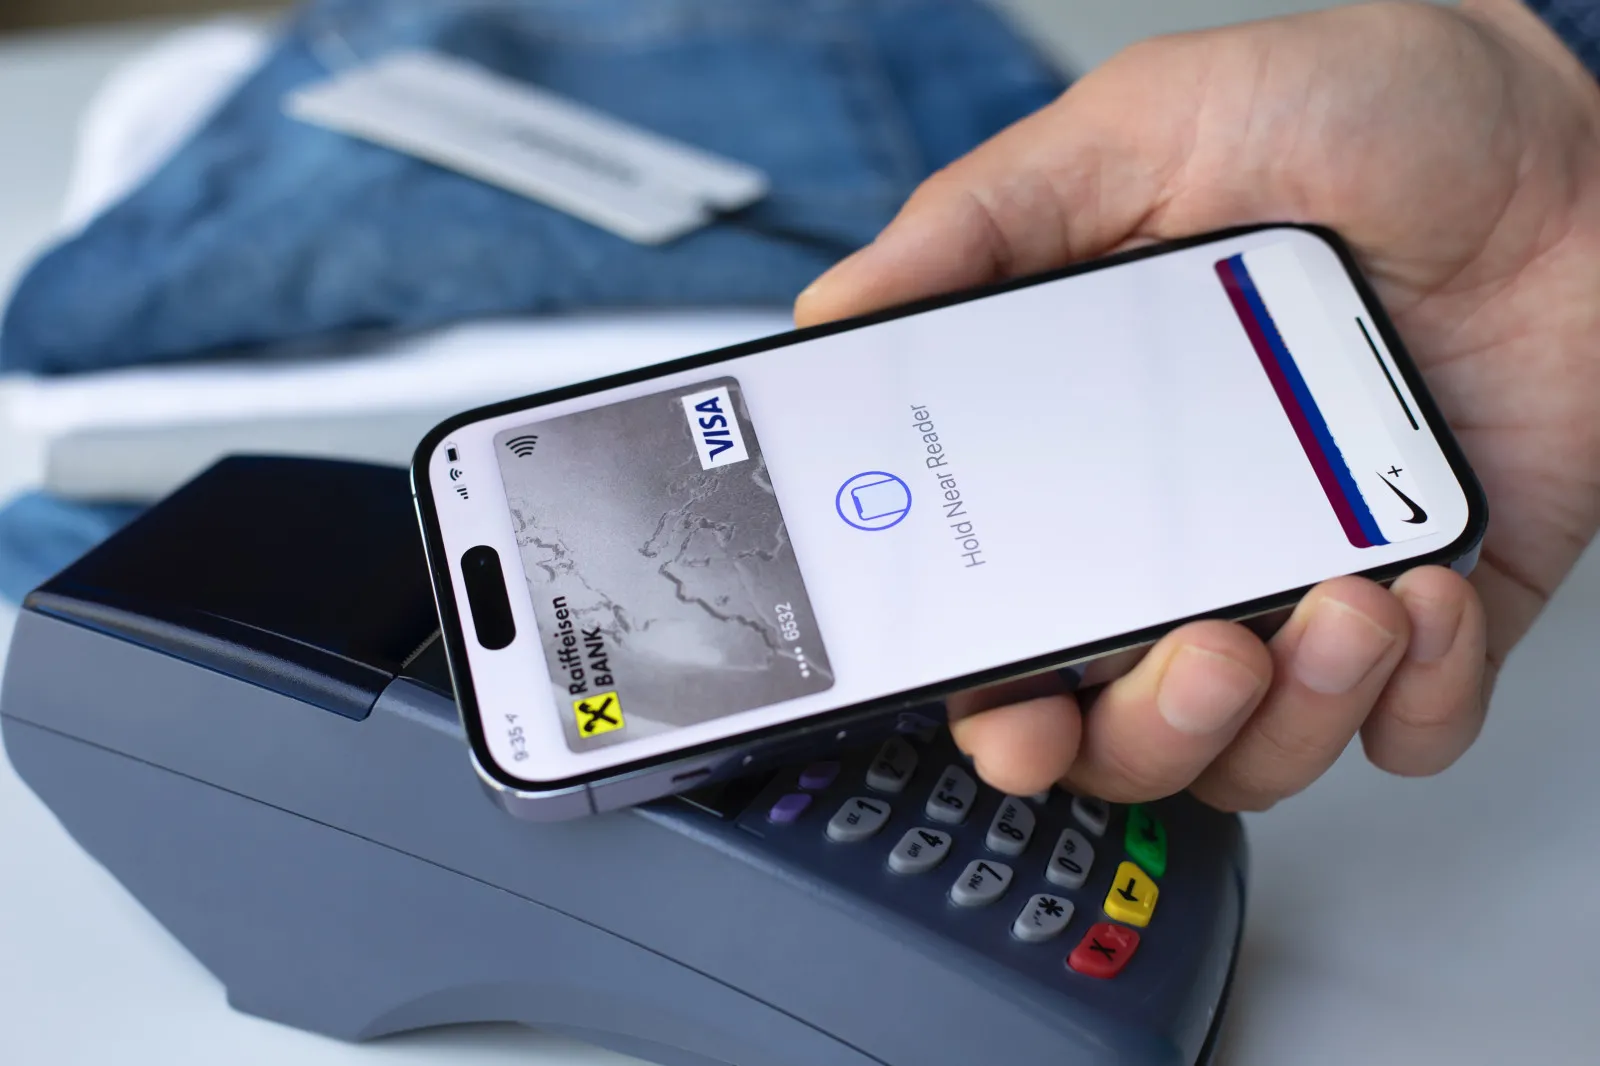
Banky klientům v mnoha případech k nově založenému účtu zpřístupní kartu virtuální. Klienti si ji mohou okamžitě nahrát do svého mobilního telefonu a začít ji využívat. Partners Banka a Raiffeisenbank již fyzické karty automaticky neposílají a je nutné si je vyžádat. Ostatní banky dávají klientům na výběr.
Virtuální karta jako výchozí volba
V minulosti banky k nově založeným účtům zpravidla automaticky vydávaly plastové platební karty. Ta mu byla zaslána na vybranou adresu poštou. Jenže tento zažitý a řekněme tradiční postup se začíná měnit. Dvě české banky již z virtuální karty udělaly v podstatě primární produkt. Partners Banka s tímto postupem přišla jako první a nově se přidala Raiffeisenbank. Zákazníci mají ihned po sjednání účtu vygenerovanou virtuální kartu v mobilním bankovnictví a k plastové variantě se dostanou až na základě vlastního požadavku přes klientskou aplikaci.
Již od roku 2021 je možné se plastové karty vzdát u České spořitelny. Ostatní velké bankovní domy jdou cestou volby, tedy klient si může vybrat, zda bude preferovat virtuální, nebo fyzickou kartu. Plastová karta tak není nutná ani u ČSOB, mBank nebo od letošního jara u Komerční banky. Při sjednávání běžného účtu si mohou digitální variantu zvolit také klienti Monety a UniCredit Bank. Naopak Fio banka nebo Air Bank zatím plastovou kartu zasílají stále automaticky, ale u obou se zavedení volby již připravuje.
 Partners Banka nevydává automaticky fyzickou platební kartu.
, ...
Proč digitální karta tak táhne
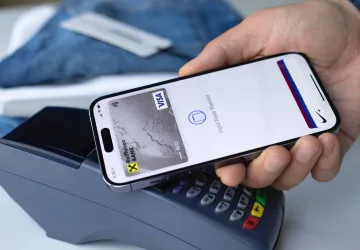
Karta uložená v mobilním telefonu nebo v chytrých hodinkách funguje v běžném životě plnohodnotně. Virtuální kartou lze také vybírat hotovost z bankomatů podporujících bezkontaktní výběry a platit na bezkontaktních terminálech s NFC technologií. Veškeré citlivé údaje nezbytné pro platby na internetu jsou k dispozici v mobilní aplikaci, a to včetně data expirace či CVC kódu.
Tím největším benefitem je tak okamžitá dostupnost, výrazně vyšší bezpečnost a určitým benefitem je také ekologie. Při založení nového účtu klient nečeká několik dní na doručení zásilky poštou. V případě odcizení telefonu navíc nedokáže pachatel ve většině případů kartou zaplatit, protože zařízení vyžaduje biometrické ověření přes otisk prstu či sken obličeje. U klasické plastové karty přitom platby do 500 Kč nejsou problém a ověření PIN kódem standardně nepotřebují.
Dalším významným benefitem je i možnost generovat jednorázové virtuální karty. Tuto funkci nabízí například Česká spořitelna nebo Partners Banka. Klient si vytvoří jednorázovou virtuální kartu, která po použití automaticky zanikne. To je velice bezpečné řešení například v případě nákupů na různých asijských online tržištích a e-shopech.
Plast úplně nekončí
I přes rychlý nástup digitalizace mají tradiční plastové karty své nezastupitelné místo a tuzemské banky s jejich definitivním rušením v nejbližší době nepočítají. Fyzická karta představuje důležitou zálohu pro případ technického selhání. Může jít například o zablokování nebo vybití mobilu či chytrých hodinek.
Plastová karta je také důležitá při cestách do zahraničí, protože ne všude jsou NFC platby dostupné. Navíc například některé autopůjčovny a hotely stále vyžadují předložení fyzické platební karty. Na problém lze narazit také při využívání letištních salónků, kde obsluha mnohdy z provozních důvodů digitální verzi platební karty neakceptuje.
Zajímavé také je, že ačkoli řada českých bank vydává základní plastové platební karty zdarma, v sousedních státech je vydání plastové karty zpoplatněno. Například na Slovensku klienti Slovenské spořitelny hradí poplatek ve výši 10 eur a 365.bank si účtuje rovnou 12 eur.