Pojišťovna vám může zkrátit plnění o statisíce, i když pojistku řádně platíte. Češi doplácejí na staré smlouvy, které roky nekontrolovali
Většina majitelů platí pojištění domu léta bez jediného zpoždění, smlouvu ale od podpisu vůbec neotevřela. Při škodě pojišťovnu nezajímá, jak poctivě platili, nýbrž na jakou částku je dům pojištěn. Jenže za roky, kdy smlouva ležela v šuplíku, se okolnosti změnily. Kdo navíc dům zateplil nebo pořídil fotovoltaiku, by měl smlouvu otevřít co nejdřív.
 Sledovat v Google Zprávách
Pojišťovna počítá s cenou nové stavby
Pro pojišťovnu a pro realitní trh má dům přitom dvě různé hodnoty. U rodinného domu pojišťovnu zajímá hlavně to, za kolik by stálo postavit stejný dům znovu, včetně materiálu, práce a odvozu suti. Ve smlouvách se této částce říká nová cena, případně reprodukční cena, a může se lišit od ceny, za kterou by se dům prodal. U bytů se zase vychází z tržní hodnoty. Je-li pak pojistná částka nižší než skutečná hodnota, může pojišťovna podle § 2854 občanského zákoníku plnění poměrně snížit. Podle České asociace pojišťoven (ČAP) je takto podpojištěno 70 % domů a pojistka jim kryje v průměru jen 60 % hodnoty.
Krátí se i malá škoda
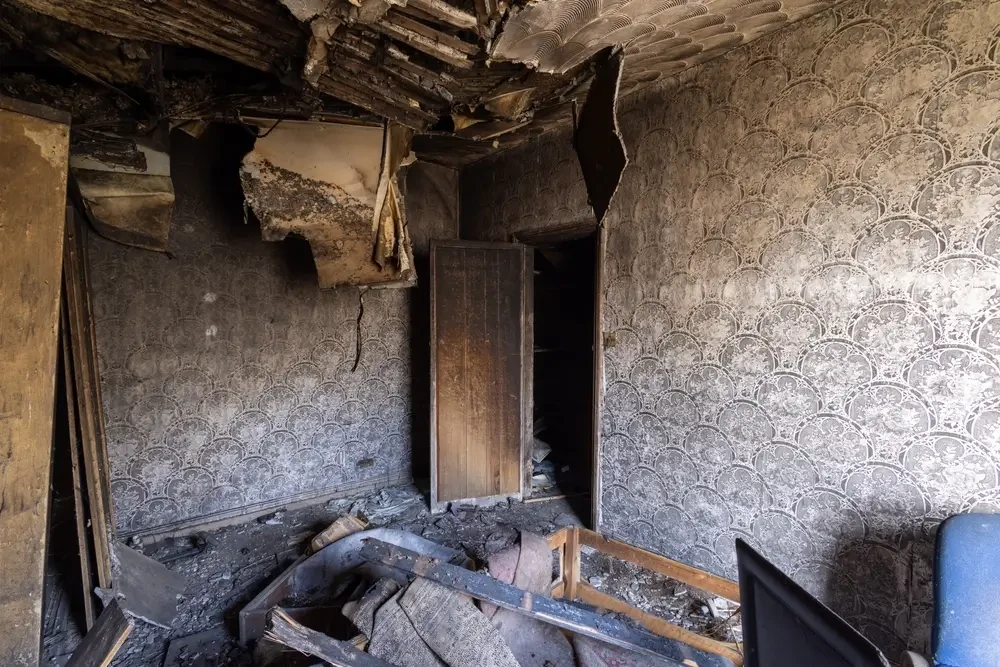
Pokud máte dům pojištěný například na 60 % své hodnoty, pojišťovna proplatí zhruba 60 % každé škody, ať je velká, nebo malá. Za malou škodu se považuje třeba prasklé potrubí: vodovodních škod pojišťovny v letech 2020 až 2024 evidovaly 250 tisíc a v průměru vyšly na 34 000 Kč. Majitel by z nich ale dostal asi 20 000 Kč. U požáru, který stál v průměru 556 000 Kč, by to bylo zhruba 334 000 Kč a rozdíl přes 200 000 Kč by doplácel sám.
Když dům zničí požár, vichřice nebo povodeň úplně, vyplatí pojišťovna nanejvýš sjednanou částku a i tu může poměrně krátit. Některé pojišťovny ale u totálních škod plnění nekrátí.
Proč jsou staré smlouvy nebezpečné
Pojistná částka zůstává ve smlouvě taková, jaká byla při podpisu, ceny stavby ale rostou každý rok dál. Podle přepočtových koeficientů ČAP vzrostla pojistná hodnota budov pro bydlení od roku 2014 o 72 %, od roku 2020 pak o 37 %.
Růst ovšem pokračuje, ceny stavebních prací byly podle ČSÚ v srpnu 2026 meziročně vyšší o 4,5 %. Zdražují totiž materiály a stavebnictví znovu roste: jeho produkce v březnu 2026 meziročně vzrostla o 5,8 %. Rodinné domy navíc podle ČSÚ od roku 2015 zdražily v průměru dokonce o 140 %.
Rekonstrukce a zateplení zvyšují hodnotu domu
Hodnotu domu ovšem zvyšují i majitelé sami, když například přistaví, rekonstruují, zateplí, vymění okna nebo pořídí fotovoltaiku či tepelné čerpadlo. Podle průzkumu ČAP přitom smlouvu po větší rekonstrukci upraví jen 9 % lidí a 8 % ji od sjednání nikdy neaktualizovalo.
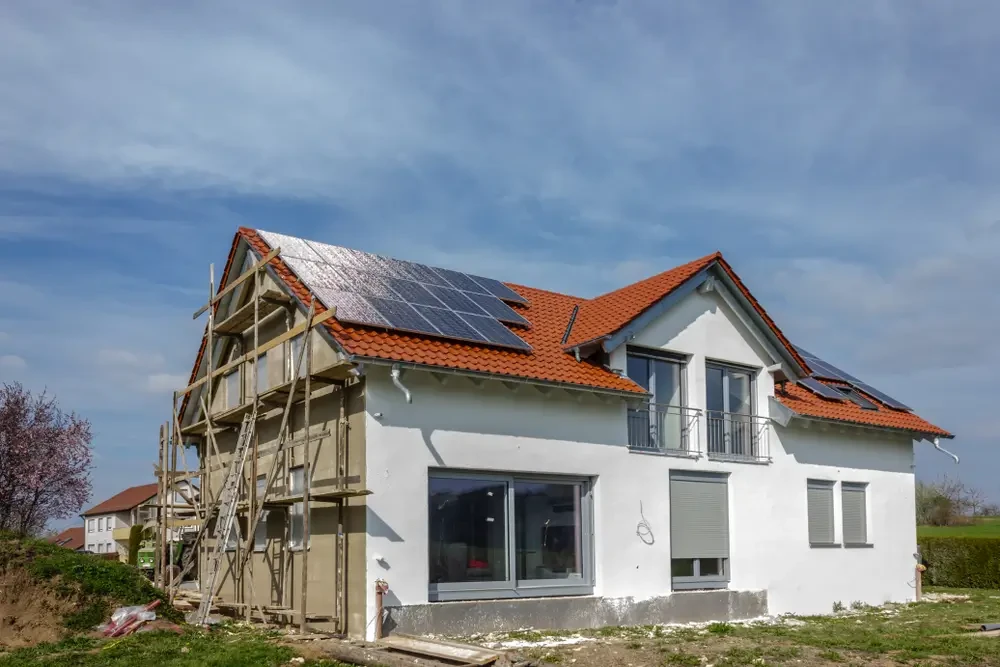 Po rekonstrukci roste i částka, kterou by stálo postavit dům znovu
, ...
Může se jim pak stát to, co rodině ze Skalice u České Lípy, o které informovala CNN Prima News. Dům měla pojištěný na 2,2 milionu korun, krátce po první etapě rekonstrukce však vyhořel. Pojišťovna jeho hodnotu stanovila na 3 miliony korun. Protože byl dům podpojištěný, pojistné plnění zkrátila a rodina nakonec dostala necelých 1,5 milionu korun.
Indexace nestačí na všechno
Navýšení pojistné částky vám sice zvýší roční pojistné, ale zároveň zajistí lepší ochranu nemovitosti před podpojištěním. Tomu se říká indexace. Ta ale nepromítne rekonstrukci ani neopraví částku, která byla příliš nízká už při sjednání smlouvy. Když se částka zvedne o 2 % podle inflace, ale stavební práce zdraží o 4,5 %, majitele pak může rozdíl, který rok co rok roste, překvapit.
Problém ale nastává, pokud indexace ve smlouvě vůbec není. U řady pojišťoven je dnes už indexace v nových smlouvách nastavena automaticky, starší smlouvy ji ale často nemají. Kdo na ni spoléhá, měl by si ověřit, zda ji vůbec má a podle čeho se počítá.
Co doporučují odborníci
ČAP doporučuje revidovat pojistnou částku každé dva až tři roky a hlavně vždy po rekonstrukci. Dělá to ale jen polovina majitelů, přestože 78 % z nich je přesvědčeno, že mají vše v pojistce nastavené správně. Mluvčí Allianz Marie Petrovová radí navýšit částky hned po stavebních úpravách domu, Kooperativa zase po každé větší investici nebo aspoň jednou ročně.
Kontrolu můžete udělat i sami: hodnotu domu si můžete ověřit i v orientační kalkulačce na webu 60nestaci.cz. Ve smlouvě si pak zkontrolujte pojistnou částku, uvedenou plochu domu a zda máte vůbec indexaci. Navýšení pojistné částky vám sice roční pojistné zvedne, ale při škodě vám pak může přidat statisíce k dobru.