Povinné ručení opět zdraží. Někteří řidiči za něj zaplatí i dvakrát tolik co ostatní
Jak havarijní pojištění, tak i povinné ručení budou v příštím roce opět dražší. Ceny v posledních letech rostly především vlivem strukturálních faktorů, přičemž jejich vliv bude hrát v tomto směru stěžejní roli i nadále.
 Sledovat v Google Zprávách
Zdaleka ne každý řidič však za tuto položku zaplatí stejné množství peněz. Někteří účastníci dopravy by se měli připravit na to, že za zákonné pojištění odpovědnosti i havarijní pojištění zaplatí více než jiní. Rozdíly mohou být v určitých případech velmi výrazné, někdy se výsledná částka vyšplhá až na dvojnásobek. Dobrou zprávou je, že existují způsoby, jak za tyto položky značně ušetřit. Kromě věku či počtu najetých kilometrů rozhoduje o výši pojistného například bydliště nebo typ a výkon auta.
Cena povinného ručení roste velmi rychlým tempem
Z dat, která shromážil srovnávač RIXO.cz, je možné vyčíst, že ještě v roce 2022 zaplatili řidiči za povinné ručení v průměru pouze 3 827 korun ročně.. V úvodní polovině letošního roku byla tato částka o takřka 800 korun vyšší, dosáhla konkrétně 4 612 korun.
Z toho vyplývá, že za posledních pět let se průměrná cena povinného ručení zvýšila o více než 20 %, rostla tedy tempem přibližně 4 % ročně.
Havarijní pojištění se zdražovalo ještě rychlejším tempem, mezi lety 2020 a 2026 se jeho cena zvyšovala v průměru o přibližně 5,8 procenta ročně.
Jaká je hlavní příčina zdražování?
Mezi hlavní důvody patří takzvaná škodní inflace. Jinými slovy pojišťovny musejí za škody vyplácet stále vyšší částky, a to nehledě na skutečnost, že počet nehod v České republice během posledních let nijak významně nenarostl.
Zajímavá je například predikce České kanceláře pojistitelů, která předpokládá, že letos vznikne přibližně 271 tisíc škod z povinného ručení, což je podobné číslo jako v minulém roce. Přesto analytici očekávají, že by objem přímo vyplacených pojistných plnění měl dosáhnout 20,7 miliardy korun. To za posledních 7 let poukazuje na nárůst o přibližně 43 procent.
Za tímto fenoménem stojí zejména rostoucí ceny oprav. Zatímco starší automobily mnohdy obsahovaly pouze základní součástky, nejnovější modely bývají běžně vybaveny drahou elektronikou a řadou pokročilých konstrukčních prvků, jejichž případná oprava je mimořádně nákladná. Kamery, asistenční systémy, radary, senzory či dotykové displeje, to všechno může učinit i ze zdánlivě obyčejné a drobné opravy finančně velmi náročnou záležitost.
V neposlední řadě rostou i sazby mechaniků.
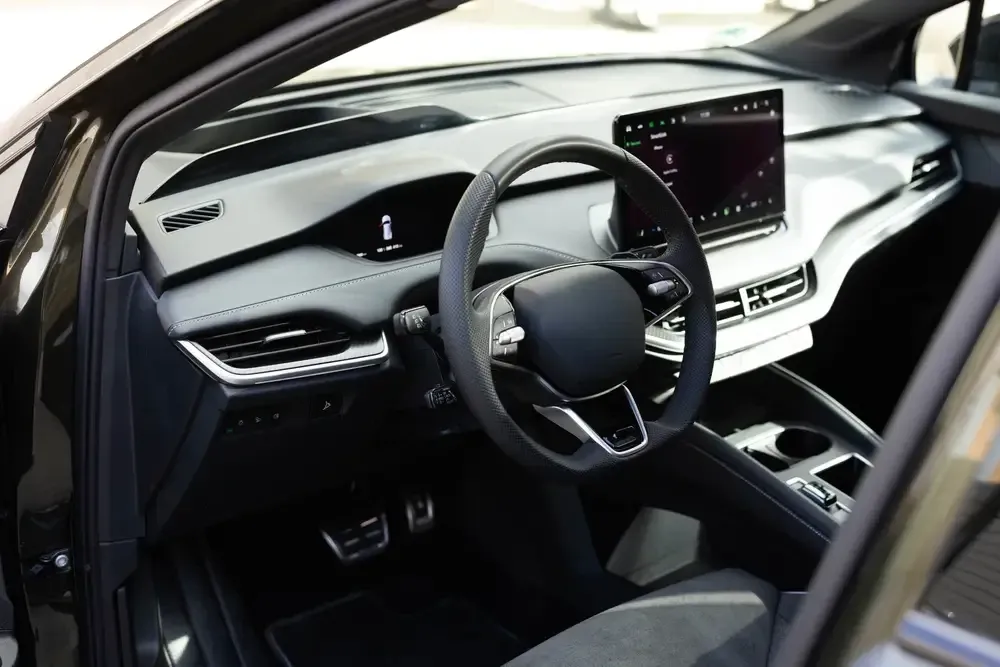 Moderní vozidla obsahují drahé komponenty.
, ...
Která skupina řidičů si za povinné ručení připlatí nejvíce?
Obvykle platí, že nejvyšší částky musejí za pojištění zaplatit nezkušení motoristé nebo řidiči, kteří mají za sebou bohatou nehodovou historii. Je to dáno tím, že u nich existuje o poznání vyšší pravděpodobnost, že způsobí dopravní nehodu.
Česká asociace pojišťoven informovala, že vůbec nejrizikovější skupinu představují začínající řidiči ve věku do 24 let. Pravděpodobnost, že právě oni se stanou viníky dopravní nehody, je podle dlouhodobých statistik přibližně dvojnásobná v porovnání se zástupci běžné populace.
Pojišťovny samozřejmě na tuto skutečnost pamatují a promítají ji do cen povinného ručení. Mladí musejí za zákonné pojištění odpovědnosti v některých případech zaplatit i více než dvojnásobnou částku oproti ostatním řidičům.
Existují možnosti, jak ušetřit?
Pokud chcete za povinné ručení ušetřit, především byste si měli před jeho sjednáním vždy porovnat nabídky více pojišťoven. Je však důležité neposuzovat výhodnost čistě podle ceny. Dvě pojistky, které se tváří velmi podobně, mohou mít odlišné limity plnění či výluky.
Kromě toho se vyplatí zkontrolovat, jestli smlouva stále odpovídá reálným potřebám. Nezapomeňte ověřit roční nájezd a případně odstranit připojištění, která již nepotřebujete.
Zároveň byste si však měli dávat pozor na chyby, které mohou vést k odmítnutí pojistného plnění ze strany pojišťovny.
V letošním roce mimochodem skončí platnost 557 tisícům řidičských průkazů.