Dvacet let si platíte úrazové pojištění a pak vám pojišťovna při zranění nedá ani korunu. Stačí jedna sklenička alkoholu nebo drobná nepozornost
Zamítavý dopis od pojišťovny bývá pro rodinu po vážném úrazu dalším šokem, obzvlášť když pojistku platila dlouhé roky. Rozhoduje přitom, jestli pojišťovna plnění pokrátí, nebo ho zcela odmítne vyplatit. Pravidla se navíc liší napříč pojišťovnami a hodně záleží na tom, jaká rizika máte ve smlouvě sjednaná a kdy jste ji uzavřeli.
 Sledovat v Google Zprávách
Kdy smí pojišťovna kvůli alkoholu krátit
Alkohol patří mezi časté důvody, proč pojišťovny krátí pojistné plnění. Výluky nebo omezení kvůli němu obsahuje prakticky každý druh pojištění, úrazové nevyjímaje. Pojišťovna ale nemůže plnění zkrátit jen proto, že lékař nebo policie naměřili v krvi alkohol. Musí prokázat, že alkohol k úrazu skutečně přispěl. Pokud vás po sklenici vína bodne vosa, alkohol s úrazem nesouvisí. U pádu ze schodů na oslavě už ale může hrát roli.
Podle § 2846 občanského zákoníku může pojišťovna u úrazového pojištění kvůli alkoholu snížit plnění nejvýš na polovinu, pokud to odůvodňují okolnosti úrazu. Konkrétní hranice promile už pak stanovují podmínky jednotlivých pojišťoven.
Vedle zákonných pravidel pro krácení plnění mohou pojišťovny uplatňovat také smluvní výluky. To znamená, že daná situace podle smlouvy pojištěná vůbec není a pojišťovna nevyplatí ani korunu. Kooperativa například ve svých podmínkách zcela vylučuje úrazy při jízdě vozidlem, které řídil člověk pod vlivem alkoholu nebo drog. Zda taková výluka v konkrétním případě obstojí, může posoudit ombudsman nebo soud.
Smrt a smrt úrazem nejsou totéž
Pokud se vás výluka netýká, rozhodují zákonná pravidla, ta však nejsou pro všechna rizika stejná. Na jedné životní smlouvě bývá obvykle více rizik a pro pozůstalé je zásadní tato rizika rozlišovat, protože se u nich alkohol posuzuje úplně jinak. Pojištění pro případ smrti platí při smrti z jakékoli příčiny a zákon alkohol jako důvod ke krácení neuvádí. Smrt následkem úrazu je ale úrazové pojištění a tam zákon pojišťovnu omezuje ještě víc. Kvůli alkoholu smí krátit jen tehdy, když zesnulý při úrazu způsobil jinému těžkou újmu na zdraví nebo smrt. Pokud tedy někdo po oslavě uklouzne a zemře, aniž by někomu dalšímu ublížil, nesmí pojišťovna pozůstalým plnění za smrt úrazem krátit.
Sport, který pojistka nekryje
I bez jediné skleničky může člověk u pojišťovny narazit, často u sportu. U dlouhodobého úrazového pojištění se rizikovost jednotlivých aktivit posuzuje odlišně: pojišťovna vás podle povolání a koníčků zařadí do rizikové skupiny, a některé aktivity může z krytí úplně vyloučit, například seskok padákem nebo létání. Proto je důležité své aktivity při uzavírání smlouvy pravdivě uvést. Pokud sport nebo profesi zamlčíte a platíte kvůli tomu nižší pojistné, může pojišťovna plnění snížit v poměru k tomu, kolik jste měli platit správně. A pokud s novým koníčkem začnete až po podpisu smlouvy, ověřte si v podmínkách, zda to nemusíte své pojišťovně hlásit.
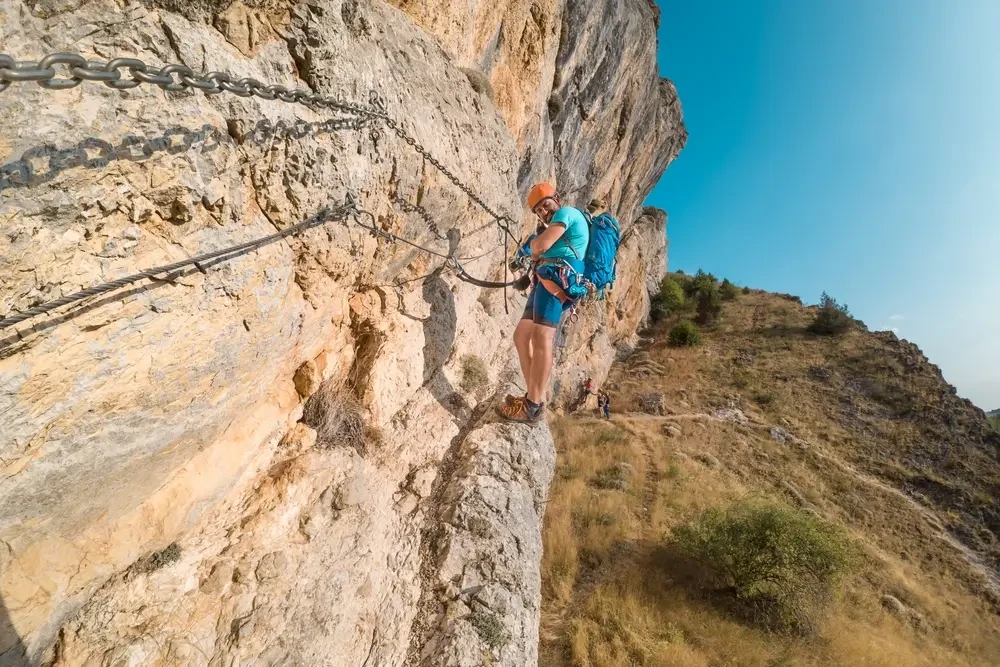 Těžší ferraty je nutné připojistit
, ...
Nejlépe je to vidět u cestovního pojištění. Pojišťovny totiž dělí aktivity na rekreační, které kryje základní pojištění, pak na rizikové, které je potřeba připojistit, a nakonec na nepojistitelné, na které se pojistka vůbec nevztahuje. Tam pak záleží na sportu i na tom, jak ho provozujete. Zajištěné cesty, tzv. ferraty, například bývají podle srovnání Srovnejto.cz z června 2025 při obtížnosti A a B kryté základním pojištěním, od stupně C nebo D se musíte připojistit a stupně E–F jsou u několika pojišťoven nepojistitelné. Podobně se rozlišuje lyžování: jízdu mimo vyznačené trasy berou některé pojišťovny jako rizikovou, jiné ji nepojistí vůbec. Mezi další nepojistitelné aktivity patří i skialpinismus nebo potápění v jeskyních či pod ledem. U vybraných aktivit ale může existovat specializované pojištění.
Ale i tady pozor na alkohol. Například připojištění Pojišťovny VZP, které toleruje až jedno promile, se nevztahuje na úrazy, při nichž porušíte místní předpisy, třeba na kole pod vlivem nebo na sjezdovce v Rakousku.
Když vás pojišťovna odmítne
Pokud s rozhodnutím nesouhlasíte, vyžádejte si písemné odůvodnění s odkazem na konkrétní článek podmínek a porovnejte ho s podmínkami, které byly platné, když jste uzavírali smlouvu. U smluv uzavřených před rokem 2014 se postupuje podle staršího zákona o pojistné smlouvě, pravidla tak mohou být jiná. Pak podejte stížnost přímo na pojišťovnu.
U životního pojištění se můžete zdarma obrátit na finančního arbitra, úrazové připojištění ale neřeší. Tam musíte jít za ombudsmanem České asociace pojišťoven, Českou obchodní inspekcí nebo soudem. A nečekejte příliš dlouho: nárok z úrazového pojištění se promlčí za tři roky, ze životního za deset let.