Rozhodnutí ČNB nepotěší zájemce o hypotéku: Lidé přeplatí miliony, na levnější splátky mohou rovnou zapomenout
Česká národní banka vyslala jasný signál, že éra levných peněz se v dohledné době rozhodně nevrátí. Komerční banky na udržování vyšších úrokových sazeb reagují zastavením zlevňování hypoték a některé i mírně zdražují. Hypotéky jsou tak stále méně výhodné.
 Sledovat v Google Zprávách
Při současných rekordních cenách nemovitostí tak rodiny mohou přeplatit na úrocích částky, které se vyrovnají samotné jistině. Sen o vlastním bydlení se tak může mnohým lidem opět vzdálit a pro střední třídu je to další zatěžkávací zkouška. K tomu se pak přidávají i jasné indicie, že zlepšení se nedočkáme. ČNB pak upozorňuje i na zrychlující inflaci.
Centrální banka drží sazby nahoře
Zářijové rozhodnutí bankovní rady České národní banky ponechalo základní úrokovou sazbu beze změny na úrovni 3,75 %. Komerční banky tak ztratily prostor pro další snižování úroků u hypotečních úvěrů, se kterými klienti třeba ještě na jaře počítali. Tržní úroky pak navíc u delších fixací začaly dále růst. Taková změna se okamžitě projeví v cenících pro koncové žadatele, pro které je získání vlastního bydlení stále náročnější.
Podle aktuálních dat Swiss Life Hypoindexu z října 2026 se průměrná nabídková sazba hypoték dostala na 5,79 %. Levnější úvěry, které ještě před několika lety atakovaly hranici pod dvěma procenty, jsou tak už definitivně minulostí a nic nenasvědčuje tomu, že by se měly v blízké době vrátit. Na trhu se aktuálně žádný výraznější pokles neočekává a podle některých odhadů tomu nebude ani v celém roce 2027 jinak.
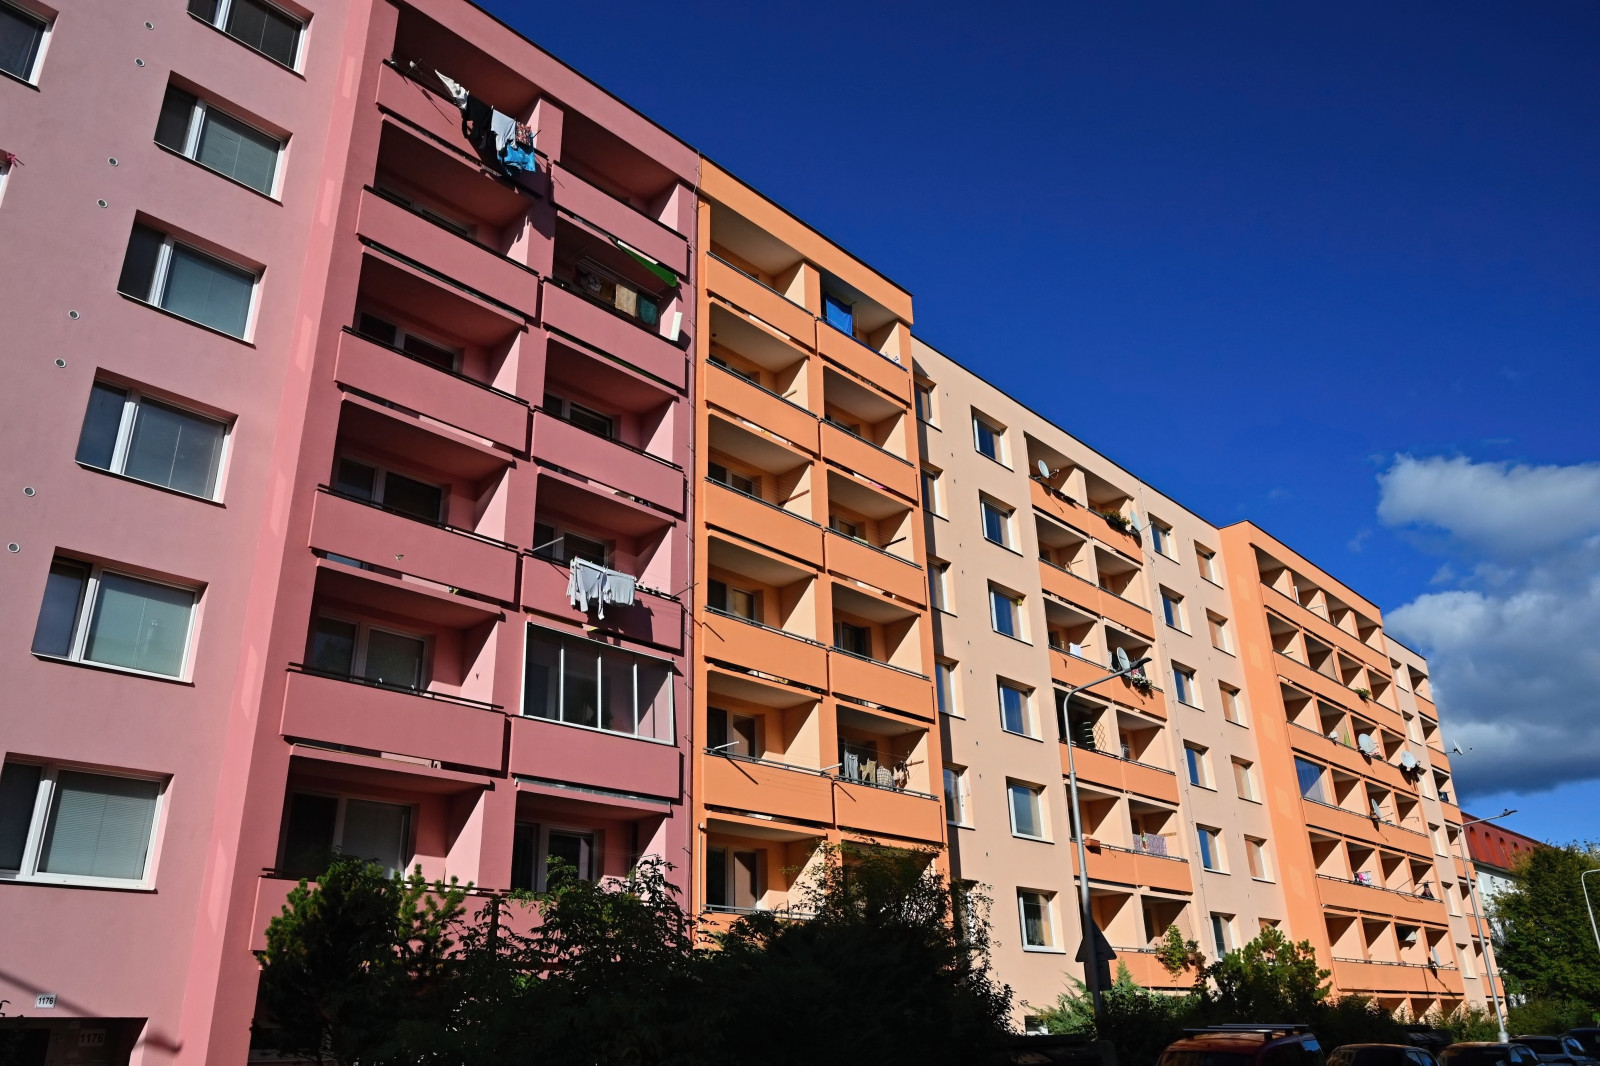 I starší byty v Praze jsou na cenovém maximu.
, ...
Problémem je i samotná inflace, která zrychlila a s ohledem na celosvětové problémy s ropou je zde i další riziko zvyšování ceny této komodity. „Současný trend naznačuje, že by inflace v Česku mohla ve zbytku roku akcelerovat ke třem procentům, což bude zvyšovat pravděpodobnost další úpravy základní úrokové sazby ze strany ČNB,“ upozornil Jan Slabý z poradenské společnosti Ecovis pro portál Českénoviny.cz.
Matematika, která děsí
Dopad vysokých sazeb nejlépe ilustruje konkrétní příklad. Průměrná cena bytu o dispozici 2+kk v Praze se na podzim letošního roku pohybuje okolo 8,6 milionu korun. Pokud má rodina naspořeno 20 % z ceny nemovitosti, musí si od banky půjčit přibližně 6,88 milionu korun.
Při třicetileté splatnosti a aktuální úrokové sazbě 5,79 % vychází měsíční splátka na více než 40 300 korun. Za celou dobu splácení tak rodina odevzdá bance 14,5 milionu korun, a to už je skutečně vysoká částka. Na samotných úrocích pak rodina přeplatí zhruba 7,6 milionu korun, a to je částka, která převyšuje původně půjčenou jistinu. Takové podmínky pak rozhodně nejsou přívětivé pro střední třídu, pro kterou je levnější variantou pronájem bytu.
Ceny nemovitostí neklesají
Zatímco vysoké úroky hypotéky značně prodražují, samotné nemovitosti nijak nezlevňují. Medián realizovaných cen starších bytů v Praze dosáhl letos na rekordní hodnotu, a to 160 543 korun za jediný metr čtvereční. Meziročně tak ceny podle Českého statistického úřadu stouply o více než 11 %.
Silná poptávka investorů a omezená výstavba tak drží ceny na maximech. Developeři navíc stále častěji přecházejí ke stavbě menších bytů o dispozicích 1+kk a 2+kk, které jsou pro ně na trhu lépe prodejné. Problém je, že v nejbližší době odborníci žádnou změnu na trhu neočekávají. Centrální banka nadále sleduje vývoj inflace a do té doby tak zůstane vlastní bydlení spíše finančně náročným luxusem.
Jak ale někteří analytici uvádějí, budoucnost by mohla být odlišná s vlivem stárnoucí populace. Jakmile se budou panelákových bytů postupně zbavovat silné ročníky a postupně půjdou do penze, mohlo by se na trhu objevit mnoho nemovitostí. Někteří odborníci si dokonce myslí, že by se v horizontu dalších 20 let mohly ceny nemovitostí výrazně propadnout.